
분양권 전매 정산서에 프리미엄과 옵션 대금을 어떻게 표시할까요?
공급계약상 이미 납부한 금액, 앞으로 낼 금액, 옵션 계약, 당사자 간 웃돈을 분리해 전매 정산 경위를 설명합니다.
분양권을 양도하는 상담에서 ‘매수인이 전부 지급할 금액’에는 매도인에게 주는 돈과 사업주체에 앞으로 낼 돈이 섞일 수 있습니다. 총액만으로 거래 이익을 설명하기 어려우므로 지급 상대방과 지급 경위를 나누어 봅니다.
옵션이 별도 계약인 사례
공급계약 체결 후 매도인이 발코니 확장과 가전 옵션을 따로 계약했다고 가정합니다. 일부는 납입됐고 일부는 입주 때 지급합니다. 전매 정산서에 ‘옵션 포함’이라고만 적으면 매도인에게 돌려주는 돈과 매수인이 훗날 시행사에 직접 낼 돈을 구분할 수 없습니다.
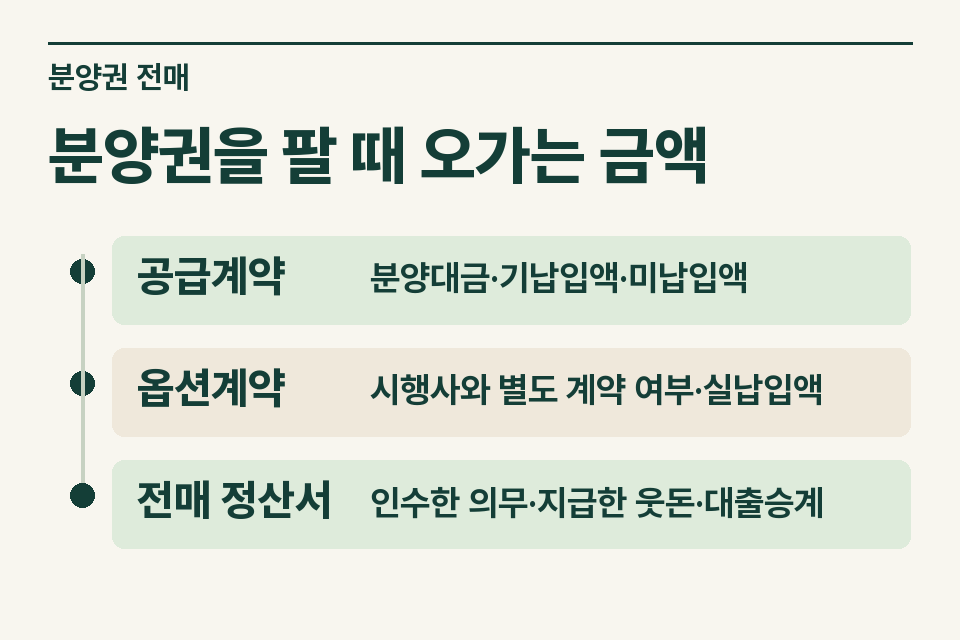
계약별 금액 대조
| 자료 | 무엇을 읽을까 |
|---|---|
| 공급계약 | 분양대금·기납입액·미납입액 |
| 옵션계약 | 시행사와 별도 계약 여부·실납입액 |
| 전매 정산서 | 인수한 의무·지급한 웃돈·대출승계 |
기납입 중도금이 대출로 집행됐다면 차주 변경이나 상환 방식을 확인합니다. 같은 금액이 정산서에는 ‘기납입금’과 ‘대출승계’ 두 줄로 나오더라도 매도인에게 현금으로 두 번 지급한 것은 아닐 수 있습니다. 정산의 산식과 실제 자금 이동을 나란히 적습니다.
세무사가 따로 확인할 내용
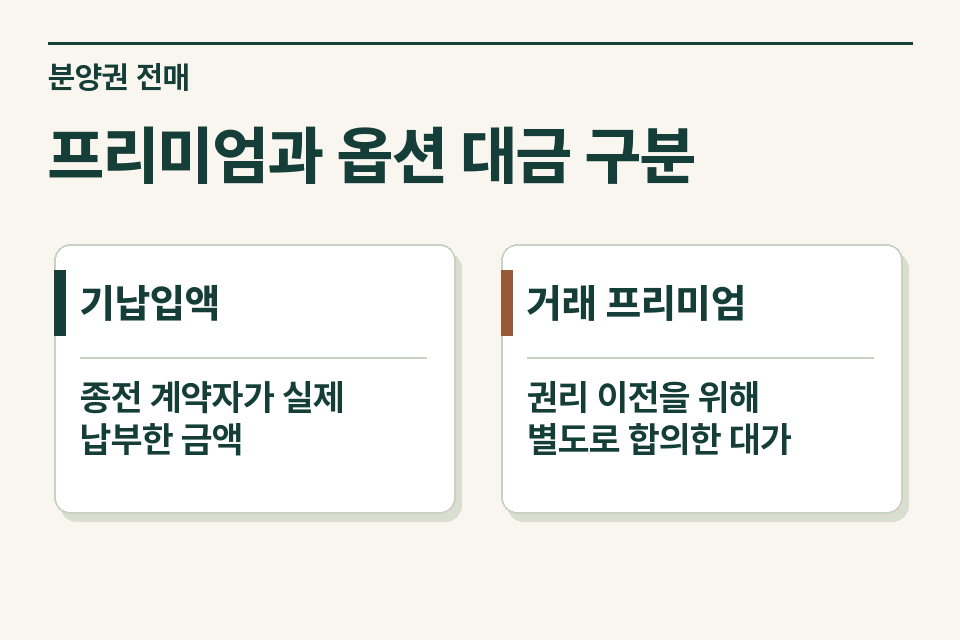
부동산을 취득할 수 있는 권리는 양도소득의 검토 대상이 될 수 있습니다. 해당 권리의 취득·양도대가와 관련 필요경비를 실제 계약과 지출 자료로 확인합니다. 옵션 명칭이 붙은 금액 전부가 자동으로 필요경비가 되거나, 매도인이 돌려받은 금액 전부가 프리미엄이 되는 것은 아닙니다. 소득세법 제94조 · 소득세법 제97조
금액이 맞지 않는 경우
정산 초안에서 매수인의 최종 부담액을 먼저 적고, 그중 시행사에 지급할 잔금과 옵션 미납분을 표시합니다. 계약 시 임시로 잡은 대출액과 당일 확인한 잔액이 다르면 계산 과정을 남깁니다. 명의변경이 가능한지와 전매 제한 등 거래 자체의 확인 사항은 세무 계산과 별도로 해당 기관에서 확인합니다.
서류 전달할 때
공급계약서, 납입확인서, 옵션 변경내역, 당사자 간 정산서와 대출 인수 자료를 함께 보냅니다. 제이티는 권리의 실제 이전 대가와 미납 의무를 구분하고 검토 가능한 비용의 범위를 확인합니다. 양도소득세 거래 점검 · 공인중개사 상담 창구
본 글은 일반적인 정보 제공을 목적으로 하는 참고 자료이며, 특정 사안에 대한 확정적 세무 자문이 아닙니다. 정확한 검토는 담당 세무사와의 상담을 통해 진행되어야 합니다.