
토지 일부 수용 뒤 잔여지를 팔 때, 보상금과 매매대금을 어떻게 구분하나요?
공익사업 편입 토지와 일반 매매한 잔여지의 대상 면적, 보상 항목, 각 거래의 양도시기를 따로 기록합니다.
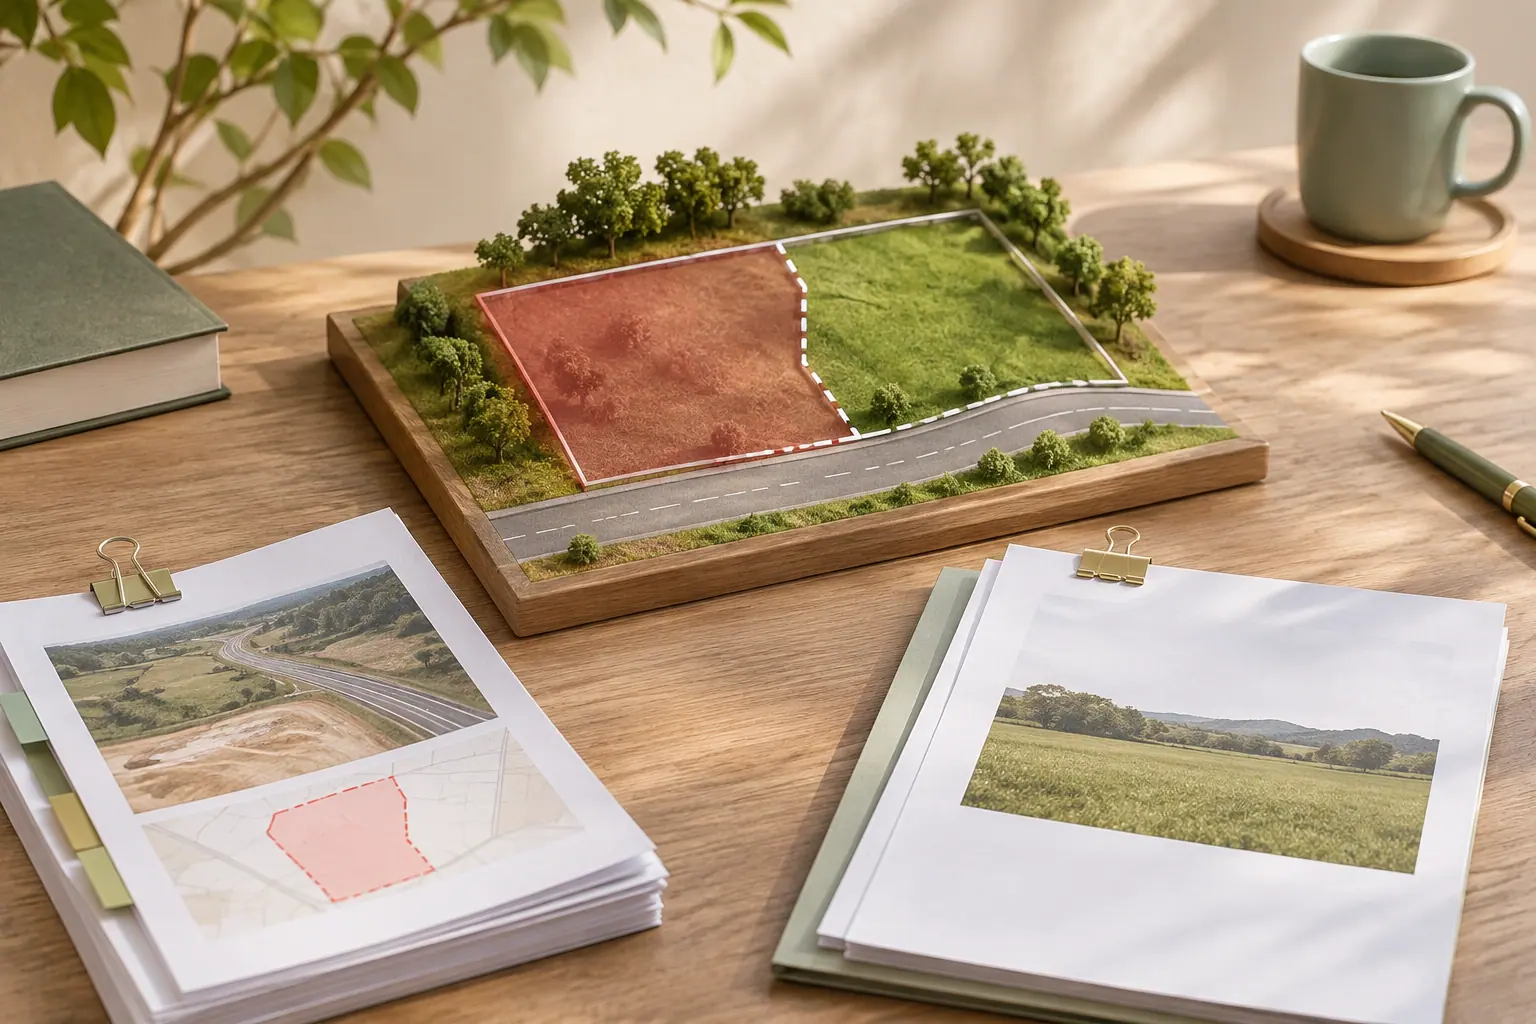
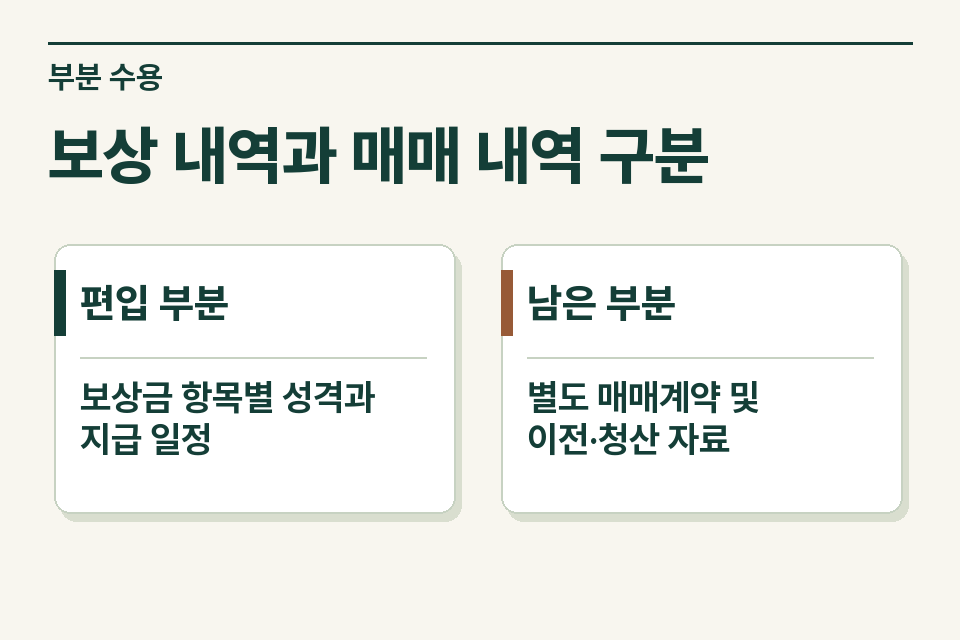
토지 일부가 공익사업에 편입된 뒤 남은 토지를 제3자에게 파는 경우 두 거래를 지번·면적·대가별로 나눕니다. 동일한 원래 토지에서 나왔어도 보상금과 일반 매매대금을 하나의 매도대금으로 기록하면 양도시기와 비용 배분을 확인하기 어렵습니다.
입금이 비슷한 시기에 이뤄진 가정 사례
사업시행자가 편입 토지에 대한 보상금을 지급하고 얼마 후 이웃이 남은 토지를 매수했다고 가정합니다. 통장에는 토지 소유자 앞으로 돈이 두 번 들어왔습니다. 첫 입금의 명칭이 ‘보상금’이어도 토지 대금, 지장물이나 다른 항목이 포함됐는지 보상명세와 함께 읽습니다. 두 번째 입금은 잔여지 매매계약의 계약금·잔금인지 확인합니다.

종전 지번과 두 거래의 대응표
| 자료 | 무엇을 읽을까 |
|---|---|
| 분할 전후 도면 | 종전 지번·편입 면적·남은 면적 |
| 수용·보상 자료 | 재결·수용개시일·보상 명세·등기 |
| 잔여지 매매 | 별도 계약 범위·실제 지급·등기일 |
지적도·분할 자료에서 편입 부분과 남은 부분의 지번을 연결합니다. 전체 토지를 샀을 때의 취득계약서에 분할 후 지번이 없으면 해당 면적의 관계를 별도로 표시합니다. 보상금을 추가로 받은 경우에는 어떤 재결이나 이의 절차에서 무엇을 증액했는지, 이후 일반 매매대금과 섞이지 않았는지를 확인합니다.
수용과 일반 매매의 양도시기
공익사업으로 수용되는 토지는 대금청산일, 수용개시일, 소유권이전등기접수일 중 빠른 날을 봅니다. 다만 소유권에 관한 소송으로 보상금이 공탁된 경우에는 관련 소송의 판결 확정일을 봅니다. 단순히 보상액을 다투고 있다는 사정과 소유권 소송으로 공탁된 사정을 구별합니다. 잔여지 일반 매매는 대금청산과 등기 등 그 거래에 적용되는 기준을 별도로 검토합니다. 소득세법 제98조 · 소득세법 시행령 제162조
원래 토지의 취득 자료가 하나뿐이라면
원 취득가액·수수료 등의 지출이 전체 토지에 관한 것인지 특정 부분만의 비용인지 먼저 구분합니다. 단순히 전체 금액을 두 거래에 각각 넣거나 면적 비율 하나를 임의로 확정해 배분하지 않습니다. 분할 이력과 거래별 객관적 자료를 갖추고 적정한 배분 기준을 검토합니다.
상담에 필요한 마지막 구분
협의매수인지 실제 수용재결인지, 잔여지도 사업시행자가 인수한 것인지 개인에게 일반 매매한 것인지부터 알려 주세요. 이 글은 두 대가와 양도시기를 구분하는 자료에 관한 것이며 개별 감면 여부를 판정하지 않습니다. 양도소득세 거래 점검 · 공인중개사 상담 창구
본 글은 일반적인 정보 제공을 목적으로 하는 참고 자료이며, 특정 사안에 대한 확정적 세무 자문이 아닙니다. 정확한 검토는 담당 세무사와의 상담을 통해 진행되어야 합니다.