
공동명의 주택을 팔 때 양도소득세 신고, 매도인별로 어떤 자료를 준비할까요?
공동명의 주택을 한 계약서로 매도한 경우 각 소유자의 지분, 취득 이력, 매매대금 정산을 확인할 자료를 정리합니다.
공동명의 주택을 팔면 양도소득세는 각 소유자의 양도분을 기준으로 따로 계산합니다. 신고 대상이라면 각 매도인이 자신의 양도분을 신고할 수 있도록 지분, 취득 이력, 대금 귀속을 나눠 정리하세요. 거주자인 공동소유자들이 일반 매매로 주택을 함께 파는 경우를 다룹니다.
매매계약서 한 장과 매도인별 자료
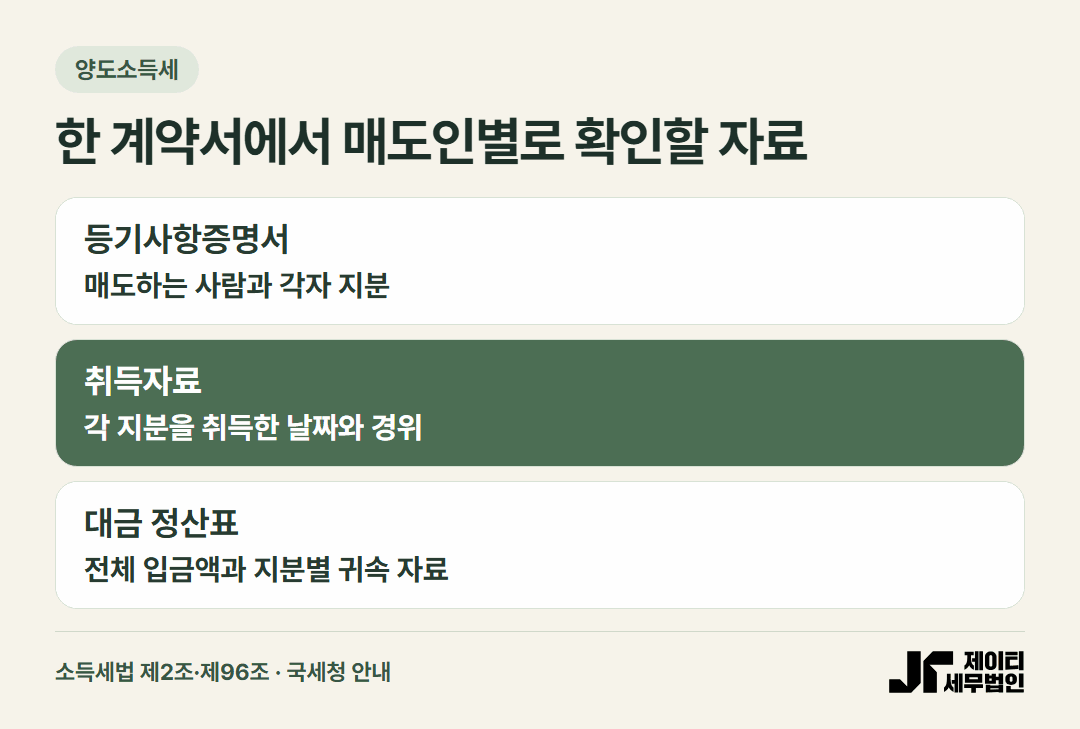
주택 전체를 계약서 한 장으로 팔아도 공동소유자 각자의 지분이 이전됩니다. 먼저 등기사항증명서에서 매도인의 이름과 매도하는 지분을 계약서와 맞춥니다. 취득 당시의 계약서나 등기 자료는 각 지분에 대응하도록 구분해 둡니다.
매매 계약에 전체 거래대금만 적혀 있다면 잔금 정산표에 각 매도인에게 귀속될 대금과 실제 지급 또는 수령 내역을 적으세요. 양도가액은 실지거래가액을 기준으로 판단하므로, 약정과 계좌 기록에 차이가 있으면 경위도 확인합니다.
대표 계좌로 받은 돈은 어디까지 확인할까요?
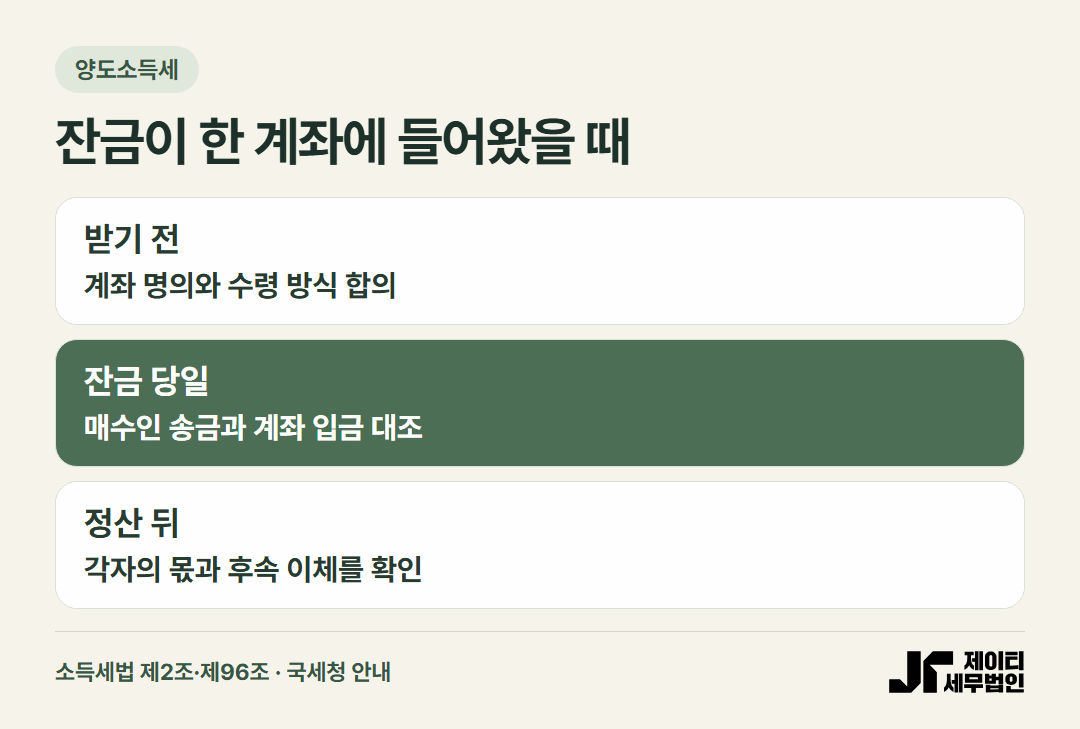
매도인 한 사람의 계좌로 계약금과 잔금을 받았다면 계좌 명의와 수령 방법이 적힌 계약서 또는 별도 합의를 보관합니다. 매수인의 송금 내역에 수령 후 정산 내역을 더하면 각 매도인의 몫과 실제 돈의 이동을 함께 설명할 수 있습니다.
한 계좌로 입금된 사실만으로 다른 공유자의 매도분이 사라지는 것은 아닙니다. 귀속 합의와 입금·후속 이체가 다르거나 아직 정산되지 않았다면 차이가 난 대목을 표시하고, 서류를 가지고 확인하세요.
지분을 같은 날 샀는지부터 비교합니다
두 사람의 현재 등기 지분이 같더라도 각자 그 지분을 얻은 날짜와 경위는 다를 수 있습니다. 처음부터 함께 매수했다면 당시 매매계약서와 대금 내역을 찾습니다. 한 사람이 나중에 지분을 취득했다면 그때의 계약서나 취득 경위를 보여 주는 자료를 따로 찾으세요.
공통 서류와 각자 서류를 나눠 준비하면, 한 사람의 취득금액과 날짜를 다른 사람에게 그대로 옮겨 적는 오류를 줄일 수 있습니다. 비과세 여부나 필요경비 인정은 사실관계와 증빙을 추가로 확인해야 합니다.
중개사와 법무사가 인계할 자료
중개사 사무소는 매도인 전원이 누구인지, 대금을 어느 계좌에 받기로 했는지, 잔금 당일의 실제 수령액과 정산 기록을 계약서와 함께 전달할 수 있습니다. 법무사 사무소는 등기에서 이전되는 지분과 종전 취득 기록을 확인할 수 있는 서류를 짚어 주세요.
예를 들어 계약 날짜에는 두 사람이 잔금을 나눠 받을 예정이었지만, 잔금일에 한 사람의 계좌로 모아 받았다면 변경에 합의한 기록과 받은 뒤 나눈 내역을 함께 챙깁니다. 자료를 공유할 때는 당사자가 동의한 범위에서 필요한 부분만 전달합니다.
자주 묻는 질문
대표 매도인 명의로 한 번에 신고하나요? 신고 대상인 경우 각 매도인이 자신의 양도분을 신고할 수 있도록 자료를 각각 준비합니다.
통장에 들어온 돈만 있으면 되나요? 입금 내역과 함께 계약서, 등기사항증명서, 대금 정산 근거도 보관하세요.
지분별 취득 시점이 같아 보이는데요? 매도 당시 등기 지분과 그 지분을 처음 취득한 자료를 따로 확인하세요.
확인 근거와 관련 안내
- 소득세법 제2조 [API 확인]
- 소득세법 제96조 [API 확인]
- 국세청 부동산 양도소득세 예정신고 안내 [웹검색 확인]
- 국세청 공동명의 양도 안내 자료 [웹검색 확인]
- 관련 글 · 매수인이 양도소득세를 부담하는 계약
네이버 블로그에서 같은 주제를 읽어보세요. 블로그 글 읽기
본 글은 일반적인 정보 제공을 목적으로 하는 참고 자료이며, 특정 사안에 대한 확정적 세무 자문이 아닙니다. 정확한 검토는 담당 세무사와의 상담을 통해 진행되어야 합니다.