
유증받은 부동산, 상속재산 목록에 두 번 들어가지 않으려면?
유언으로 이전하는 부동산을 상속세 신고자료에 넘길 때 수유자·목적물·다른 상속재산을 구분하는 방법입니다.
유언으로 특정 부동산을 받는 사람과 나머지 재산을 나눌 가족을 한 표에 기록하되, 부동산 한 건은 한 행에서 관리합니다. 유증은 상속세법상 상속의 범위에 포함되므로 등기 원인에 ‘유증’이 적힌다는 사정만으로 세무 검토에서 빼지 않습니다.
수유자와 상속인이 같은 사람인지 확인합니다
가정 사례입니다. 고인이 “내가 소유한 상가 지분을 조카에게 준다”는 유언을 남겼다고 가족이 설명합니다. 자녀가 만든 재산 목록에는 이미 그 상가 전체가 포함돼 있습니다. 먼저 원문에서 누구에게 어떤 재산을 주도록 했는지 확인하세요. 목록 작성자가 임의로 입력한 건물 전체가 실제 고인 지분과 같은지도 살핍니다.
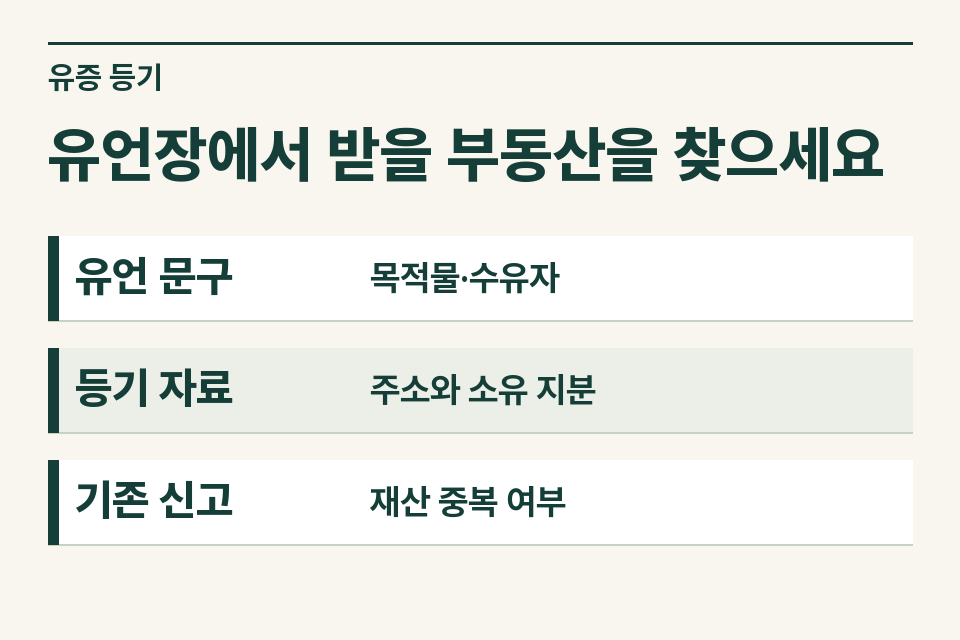
상가 한 칸을 다음 자료와 맞춰 보세요
| 자료 | 확인할 내용 | 불일치하는 경우 |
|---|---|---|
| 유언 문서 | 지정된 사람, 주소·호수, 특정 지분, 조건 | 유언의 효력과 대상은 등기 담당자·법률 전문가에게 확인 |
| 등기사항증명서 | 사망 당시 소유자와 지분 | 고인이 보유하지 않은 몫을 따로 표시 |
| 가족 작성 재산표 | 같은 물건의 기재 여부, 취득할 사람 | 재산 행을 복제하지 않고 귀속 설명을 갱신 |
| 이미 제출한 신고서 | 신고한 사람, 신고 재산과 가액 | 추가로 확인할 항목과 기존 신고 범위를 특정 |
유언 문구와 등기 접수일이 다른 이유
민법은 유언자의 사망을 유언 효력 발생의 원칙적인 출발점으로 삼습니다. 정지조건이 있는 유언은 조건이 성취된 시점도 보아야 합니다. 세무 인계 때 사망일과 실제 등기일을 따로 적고, 조건 또는 분쟁이 있다면 내용을 덧붙입니다. 접수일이 늦었다는 사정만으로 상속세 신고 검토를 뒤로 미루지 않습니다.
아직 효력을 다투는 문서는 어떻게 넘기나요?
가족이 초안이라고 설명하는 종이와 공정증서 등 실제 효력 검토 대상으로 제출한 문서를 구별합니다. 원본 확인이 어렵거나 수유자가 유증을 포기했다고 하면 그 설명과 근거 자료를 구분해 기록하세요. 재산 자체의 존재는 목록에 남겨 두고 누구에게 귀속되는지 확인 중이라고 표시하면, 귀속 다툼 때문에 자산이 통째로 빠지는 일을 줄일 수 있습니다.
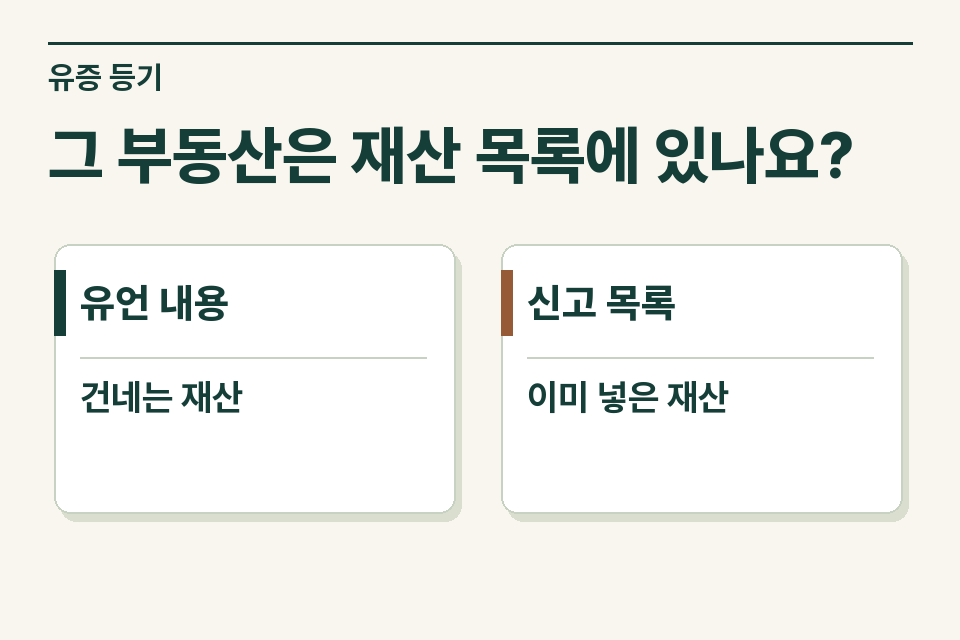
가족에게 돌려줄 확인 문구
“상가는 고인 지분까지만 한 번 기재했고, 유언에 적힌 사람이 받을 예정이라는 점을 표시했습니다. 다른 가족에게 넘어갈 재산과 이미 신고한 내용을 확인하겠습니다.” 제이티 세무법인은 법무사 사무소에서 확인한 등기 대상과 세무상 검토할 전체 재산의 범위를 나누어 안내합니다.
본 글은 일반적인 정보 제공을 목적으로 하는 참고 자료이며, 특정 사안에 대한 확정적 세무 자문이 아닙니다. 정확한 검토는 담당 세무사와의 상담을 통해 진행되어야 합니다.