
상가 임대를 끝내고 주택으로 바꿨다면 부가세에서 무엇을 다시 보나요?
상가 임대의 매입세액 이력, 실제 주거용 임대 시작, 폐업 및 매도 시점의 재화를 별도로 확인합니다.
이 글은 한 건물 안의 주거·상가 면적을 나누는 양도세 계산과 다른 질문을 다룹니다. 과세 임대에 쓰던 건물을 주거용 임대로 전환한 뒤 팔 경우에는 취득·공사 당시의 매입세액 처리와 사용 변경, 사업 종료의 시점을 대조해야 합니다.
공사 후 첫 임대차가 바뀐 사례
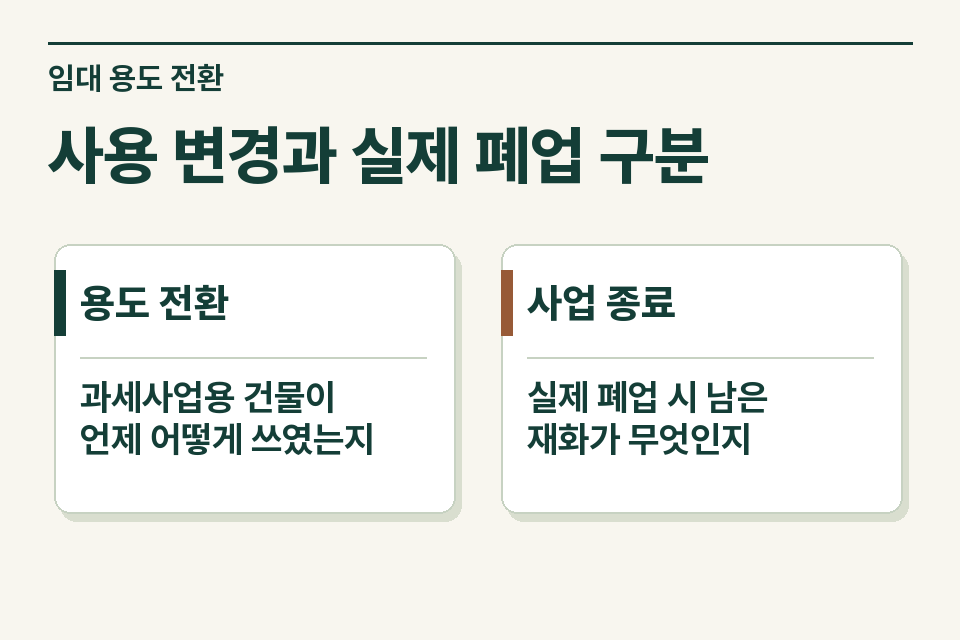
상가 임차인이 퇴거한 뒤 내부 구조를 고치고 주거용으로 임대했다고 가정합니다. 매도인은 매매계약이 예정돼 있어 곧 폐업신고부터 하려 합니다. 그러나 공사가 끝난 날, 새 임차인이 주거용으로 사용한 날, 사업이 실제 종료된 날은 서로 다를 수 있습니다. 폐업신고서 한 장만으로 전 과정을 설명하기 어렵습니다.
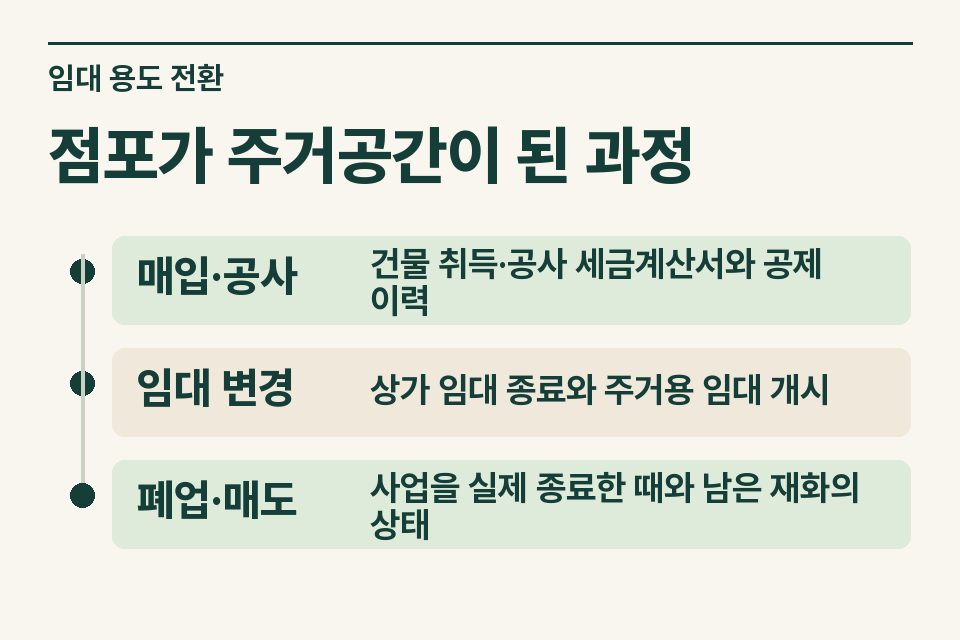
세 기간을 잇는 자료
| 자료 | 무엇을 읽을까 |
|---|---|
| 매입·공사 | 건물 취득·공사 세금계산서와 공제 이력 |
| 임대 변경 | 상가 임대 종료와 주거용 임대 개시 |
| 폐업·매도 | 사업을 실제 종료한 때와 남은 재화의 상태 |
건물을 샀을 때나 주요 공사 때 부가세를 공제받았는지 당시 신고서 부속명세와 거래 증빙을 찾습니다. 임대변경 후 다른 과세 임대사업을 계속했는지, 건물의 일부만 전환했는지도 기록합니다. 공사의 목적과 사용기간이 달라지면 확인할 재화와 범위도 달라집니다.
면세 전용과 폐업 시 재화를 확인하는 이유
상시 주거용 주택 임대에 대한 면세 규정과 과세사업용 재화를 면세사업에 사용하거나 폐업할 때 남은 재화에 관한 규정이 각각 있습니다. 적용 여부는 실제 사용, 취득·공제 이력 및 각 시점의 재화 상태로 확인합니다. 용도를 바꿨다는 사실만으로 취득 당시 공제분 전액을 반환한다고 계산하지 않습니다. 부가가치세법 제10조 · 부가가치세법 제26조
양도 시점의 질문과 분리하기
용도 전환 시점, 폐업 시점, 건물 매도 시점별로 해당 재화가 어디에 사용됐는지 표시합니다. 이미 어느 시점에 세무 처리한 금액이 있으면 신고 내역과 연결해 같은 금액을 두 번 반영하지 않도록 검토합니다. 건물 매도 자체의 부가세 판단도 주거용 임대가 면세라는 설명만으로 확정할 수 없습니다.
계약 전 전달 예시
‘상가 임대 때 건물 매입세액을 공제받은 자료가 있고 주거용 임대차계약서는 변경 후 작성됐습니다. 아직 매도계약을 체결하지 않았습니다.’ 제이티가 전환·폐업·매도 중 어떤 시점에 어떤 자료를 먼저 비교할지 안내합니다. 부가가치세 기초 · 공인중개사 상담 창구
본 글은 일반적인 정보 제공을 목적으로 하는 참고 자료이며, 특정 사안에 대한 확정적 세무 자문이 아닙니다. 정확한 검토는 담당 세무사와의 상담을 통해 진행되어야 합니다.